النفط عبر هرمز: من الصدمة المفاجئة إلى الاستنزاف الطويل
النفط عبر هرمز: من الصدمة المفاجئة إلى الاستنزاف الطويل
صجيفة الاخبار: بقلم وائل شري
لم يؤدِّ تعطّل إمدادات النفط عبر مضيق هرمز إلى الاستنزاف بالمستويات التي توقّعتها السيناريوهات الأكثر تشاؤماً، إلا أنّ هذا الهدوء لا يعني انتهاء الأزمة. فبين السحب من المخزونات الاستراتيجية، والبحث عن مسارات تصدير بديلة، وتراجع الطلب العالمي، تمكّنت الأسواق من احتواء الصدمة مؤقتاً، فيما تتزايد المخاطر مع استمرار التعطّل واستنزاف الاحتياطيات. في هذا السياق، يشرح أستاذ الاقتصاد وائل شري، في مقال نشرته صحيفة الأخبار، كيف تحوّلت أزمة هرمز من صدمة نفطية مفاجئة إلى استنزاف طويل، وما يترتب عليها من أعباء اقتصادية تتجاوز أسعار النفط.
تراجع الإمدادات النفطية
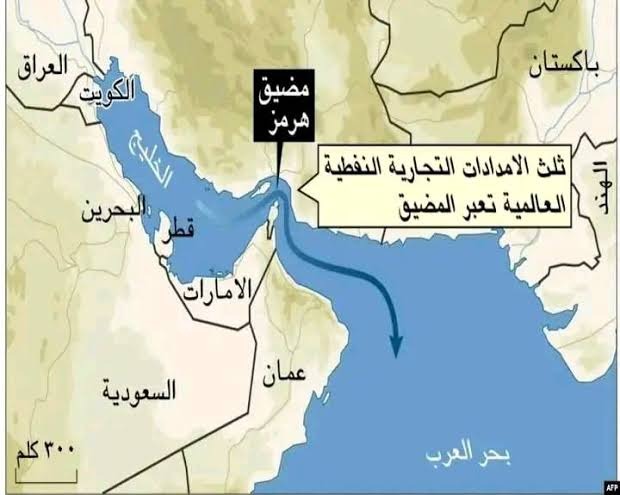
كان تعطيل مضيق هرمز يُقدَّم بوصفه الطريق الأقصر إلى انفجار نفطي عالمي، لكنّ تراجع الإمدادات النفطية عبره، لم يدفع الأسعار إلى المستويات التي رسمتها السيناريوهات الأكثر تشاؤماً، فلم يصل سعر البرميل إلى 200 دولار كما كان يروّج. دفع ذلك نحو الاستنتاج بأنّ الأسواق تجاوزت الخطر، في خلط واضح بين احتواء الصدمة وبين انتهاء أسبابها. فقد استعانت الدول بمخزوناتها الاستراتيجية، ومسارات التصدير البديلة، والإمدادات من خارج دول الخليج، فيما أسهم انكماش الطلب في تخفيف النقص، ما أتاح شراء الوقت. إلا أن استمرار التعطّل في مرور النفط عبر المضيق، يستهلك الموارد التي جعلت الاحتواء ممكناً، ويحوّل الأزمة تدريجياً من صدمة مفاجئة إلى استنزاف طويل. ما يستحقّ التفسير هو تراجع الأسعار عن ذروتها في نيسان حين قفزت أسعار نفط خام برنت لتلامس 126 دولاراً في العقود الآجلة للبرميل، فيما تجاوز سعر الشحنات القريبة التسليم 144 دولاراً. صحيح أن السوق استطاعت امتصاص جزء من الصدمة، لكن حصل ذلك بأدوات تشتري الوقت ولا تعالج أسباب النقص، ما يجعل هذا الاحتواء مؤقّتاً وقابلاً للاهتزاز.
تقدّر إدارة معلومات الطاقة الأميركية أنّ تدفقات النفط والسوائل البترولية عبر هرمز تراجعت من 21.6 مليون برميل يومياً في الربع الأخير من 2025 إلى 4.9 ملايين في الربع الثاني من 2026، بانخفاض نسبته 77%. ورغم أن هذه تقديرات لفترة محدّدة لا تكفي للحكم على وضع الملاحة الراهن، باعتبار أن تراجع عبور الكميات لا يساوي تلقائياً خسارة مماثلة في المعروض العالمي، لأنّ إعادة توجيه بعض الصادرات خارج المضيق يمكن أن يخفّف النقص، إلا أنه جرى احتواء تعطّل الإمدادات. وقد استندت قدرة السوق على الاحتواء إلى موارد كانت متاحة قبل الحرب. فخلال 2025 ارتفعت المخزونات النفطية العالمية المرصودة بنحو 470 مليون برميل، بحسب وكالة الطاقة الدولية، ما وفّر احتياطاً أمكن السحب منه لتعويض جزء من الإمدادات المتعطّلة، ومنح الدول والشركات وقتاً لتأمين مصادر ومسارات بديلة. هذا ما خفّف الضغط الفوري على أسعار النفط من دون أن يؤدي إلى زوال أسباب الأزمة أو عودة التدفقات إلى طبيعتها.
وتعزّز هذا المسار بالتدخّل المنظّم. ففي آذار، اتفقت دول وكالة الطاقة الدولية على إتاحة 400 مليون برميل من الاحتياطيات الطارئة، وصل ما أُطلق منها فعلياً إلى نحو 325 مليوناً بحلول 2 تشرين الأول، وفق إعلان الوكالة. وتكمن أهميّة هذه الكميات في توفير إمدادات جاهزة خلال فترة لا يمكن فيها زيادة الإنتاج بالسرعة المطلوبة. غير أنّ أثرها يتوقّف على وتيرة طرحها وقدرتها على الوصول إلى الأسواق الأكثر حاجة. وفي اليوم نفسه، أعلنت مجموعة السبع خطة لإتاحة 100 مليون برميل خلال أربعة أشهر، مع التعجيل بكميات كبيرة من الديزل في الأيام العشرين الأولى، ضمن مسار يرتبط بتنفيذ التزامات سابقة.
التركيز على الديزل أنّ احتواء الأزمة
ويكشف التركيز على الديزل أنّ احتواء الأزمة يحتاج إلى توفير الوقود المطلوب مباشرةً، فإطلاق الخام وحده لا يعالج نقص المشتقات إذا كانت طاقة التكرير أو طرق نقلها معطّلة. لكنّ نجاح المخزونات في سدّ النقص، يستهلك المورد الذي يعتمد عليه هذا النجاح. وبحسب وكالة الطاقة الدولية، انخفضت المخزونات العالمية المرصودة بنحو 507 ملايين برميل بين شباط ونهاية آب، منها 95 مليوناً في آب وحده. يشمل هذا الانخفاض مخزونات حكومية وتجارية وغيرها، ويُظهر أنّ السوق كانت تسحب من احتياطها لتعويض ما لا يصلها من الإمدادات الجارية. وكلّما طال هذا الاعتماد، تقلّص الهامش المتاح لامتصاص تعطّل جديد. ولا يتوقّف هذا الهامش على عدد البراميل المتبقية فقط، بل على سرعة سحبها وإمكان نقلها وملاءمتها للمصافي. فقد يتوافر الخام في موقع، فيما تعاني سوق أخرى نقصاً في الديزل أو وقود الطائرات. لذلك، تستطيع المخزونات تأجيل تفاقم الأزمة، لكنها لا تعوّض تدفّقاً مستقرّاً للإمدادات. وحتى بعد استعادة انتظام الملاحة، ستحتاج إعادة تكوينها إلى كميات إضافية فوق ما يتطلّبه الاستهلاك اليومي.
أمّا من الجانب الآخر للمعادلة، فأسهم انكماش الطلب في تخفيف الضغط. ففي أيلول، توقّعت وكالة الطاقة الدولية تراجع الاستهلاك النفطي العالمي في 2026 بنحو 2.5 مليون برميل يومياً، مقابل 1.6 مليون في تقديرات آب. وهذه الآلية، المعروفة بـ«تدمير الطلب»، تعني أنّ ارتفاع الكلفة وصعوبة الحصول على الوقود يقلّصان استخدامه، فتضيق الفجوة بين الإمدادات المتاحة والكميات المطلوبة. وهكذا، جاء جزء من توازن السوق عبر استهلاك أقلّ، إلى جانب تعويض بعض الإمدادات المفقودة.
احتواء صدمة النفط ثمنه استنزاف المخزونات وارتفاع أكلاف الإنتاج والنقل وتراكم الضغوط الاقتصادية
لاحقاً، ساعد الإنتاج خارج الخليج، خصوصاً في الأميركيتين، في تخفيف النقص. كما رفعت مصافٍ خارج المنطقة تشغيلها وعدّلت إنتاجها لتعويض بعض المشتقات المفقودة. غير أنّ زيادة الصادرات قد تجمع بين إنتاج جديد وسحب من المخزون وتحويل شحنات، فلا يجوز احتسابها كلّها زيادة مستقلة في العرض. وتبقى الطاقة الإنتاجية الفائضة محدودة الفائدة إذا كانت في منطقة يصعب تصدير النفط منها.
جزءاً من الصادرات متاحاً خارج هرمز
أما خطوط الأنابيب السعودية والإماراتية، فأبقت جزءاً من الصادرات متاحاً خارج هرمز، ضمن حدود طاقتها التشغيلية. لكنّ الطرق البديلة لم تُلغِ الخطر. حيث أشار تقرير إدارة معلومات الطاقة الأميركية في أيلول إلى أنّ اضطرابات مسار باب المندب خفّضت صادرات ينبع في آب إلى نحو نصف مستواها في تموز، ودَفعت إلى استخدام الطريق الأطول عبر قناة السويس نحو آسيا. لذا، إن تجاوز الاختناق قد يرفع الكلفة وينقل التعرّض للخطر إلى مكان آخر.
ولم تقتصر محاولات احتواء الأزمة على زيادة الإمدادات والسحب من المخزونات، بل امتدّت إلى تدخّلات أميركية لتخفيف القيود التي تعرقل تدفّق النفط وحركة التجارة. ففي آذار، سمحت واشنطن مؤقتاً بالتعامل مع شحنات نفط إيرانية محمّلة قبل موعد محدّد، حتى 19 نيسان. وفي نيسان، توسّع برنامج إعادة التأمين البحري الذي تقوده مؤسسة تمويل التنمية الأميركية وشركة «تشَب»، لتصل تغطيته إلى 40 مليار دولار. هذه تغطية للمخاطر وليست إنفاقاً محقّقاً، كما أنّها لا تضمن سلامة السفن، لكنها تكشف أنّ احتواء الأزمة استدعى تدخّلاً يتجاوز انتظار تكيّف السوق. ولم يمنع احتواء سوق الخام من اشتداد الأزمة في المشتقات، إذ أفادت وكالة الطاقة الدولية بأنّ أسعار الديزل في السوق الأميركية تجاوزت 200 دولار للبرميل مطلع أيلول، بارتفاع 94% عن مستويات ما قبل الحرب. وهذا الرقم يخصّ وقوداً مكرّراً، وليس الخام. وقد تفاقمت الضغوط أيضاً بفعل تعطّل المصافي الروسية، ما يمنع إرجاع أزمة الديزل كلّها إلى هرمز وحده.
وتظلّ التوقّعات السياسية مؤثّرة، لأن احتمال التسوية يخفّض علاوة المخاطر قبل عودة الملاحة، والتصعيد يرفعها سريعاً. فالتهدئة السعرية تحتاج إلى تدفقات فعلية كي تستمرّ. وكانت إدارة معلومات الطاقة قد افترضت في أيلول تأخّر عودة معظم تدفقات الإنتاج والتجارة إلى معدّلات ما قبل الحرب حتى الربع الثاني من 2027، وهو مسار مشروط، وليس موعداً مضموناً. فقد تسمح استعادة الملاحة بتخفيف الضغط، مع بقاء أعباء إصلاح المنشآت وتعويض المخزونات. أما استمرار القيود، فيمدّد الاستنزاف، فيما يهدّد التصعيد بإضعاف الإمدادات والمسارات البديلة معاً. لذا، فإنّ تراجع الأسعار في فترة معينة لا يضمن استمرار الهدوء، ما دامت شروط الاحتواء نفسها معرّضة للتآكل.
كلفة الوقود والشحن
لكنّ الكلفة الحقيقية لأزمة هرمز لا تختصرها أسعار النفط. فتراجع الطلب الذي أسهم في تهدئة الأسواق يعكس بدوره تباطؤاً في النشاط الاقتصادي، فيما تنتقل كلفة الوقود والشحن والتأمين إلى المؤسسات عبر ارتفاع نفقاتها وتقلّص هوامش أرباحها، وإلى المستهلكين عبر زيادة أسعار السلع وتآكل قدرتهم الشرائية. وفي النتيجة، إنّ نجاح العالم في احتواء الصدمة النفطية لم يكن بلا ثمن، فقد استُنزفت المخزونات، وارتفعت تكاليف الإنتاج والنقل، وتراكمت الضغوط على الاقتصادات. وكلّما طال تعطّل هرمز، ازدادت كلفة الحفاظ على هذا التوازن الهشّ. فالأسعار التي لم تنفجر دفعة واحدة، لا تعني أنّ الاقتصادات لم تدفع الثمن على أقساط.